Мы представим ключевые выводы по результатам исследования и покажем, как они могут быть полезны именно вашему продукту. Если вы зарегистрированы на сайте, нажмите «Войти», если нет — заполните форму на следующем экране.
Вы уже указали данные о себе. Хотите создать аккаунт на сайте Markswebb.ru? Это упростит отправку следующих запросов, а также даст полный доступ к публичным результатам наших исследований.
Заполните свои актуальные данные с нуля или сделайте запрос на восстановление.
Укажите адрес вашей электронной почты
Четвертая волна бенчмарка цифрового опыта в веб-версиях российских банков.
системы оценки
отдельно для задач цифрового офиса и ежедневного управления финансами
банков в числе участников
критериев оценки цифрового опыта
Система оценки охватывает все доступные пользовательские сценарии в веб-версии для частных лиц и качество их реализации. Эксперты Markswebb проходят их самостоятельно, заполняя чек-листы из сотен бинарных критериев. Это позволяет получить объективную оценку, увидеть гэпы и барьеры, а собранные лучшие практики использовать для решения бизнес-задач.
Результаты исследования представлены на презентации 17 сентября.
Все выводы и лучшие практики собраны в полном отчете, он доступен к заказу.
В основе системы оценки 1000+ бинарных критериев в двух блоках: Daily Banking и Digital Office.
Для исследования сервисов эксперты Markswebb используют четыре метода сбора информации. Сначала — кабинетное обследование с помощью чек-листа, затем — юзабилити-тестирование.
В этом году после юзабилити-тестов мы проводили интервью с пользователями: нам было интересно узнать, с помощью какого канала пользователи заходят в банк, почему выбирают тот или иной канал. В финале — экспертные интервью с представителями банков для глубокого погружения в проблемы рынка.
- 761 критерий Daily Banking
- 321 критерий Digital Office
- 105 юзабилити-тестов
- 6 задач в 3-х банках выполняется одним респондентом
- 30 мини-интервью
- 5 интервью с представителями банков
- Крупнейшие банки по объему вкладов и кредитов физических лиц (по данным ЦБ РФ)
- Топ-3 рейтинга Mobile Web Banking Rank 2025
- Два банка, присоединившиеся на инициативной основе
В этом блоке оценки 761 критерий. Вес критерия зависит от того, насколько конкретная возможность уникальна, необходима клиенту в цифровой среде, востребована и частотна. Вес блока — сумма всех критериев в нем, а итоговая оценка = количество выполненных критериев в блоке, умноженных на их веса.
.png)
В этом блоке оценки 321 критерий. Вес критерия зависит от того, насколько конкретная возможность уникальна, необходима клиенту в цифровой среде, востребована и частотна. Вес блока — сумма всех критериев в нем а итоговая оценка = количество выполненных критериев в блоке, умноженных на их веса.

- Данные Markswebb показывают, что с 2023 года происходит уменьшение гэпа веб-приложения с нативным приложением.
- 5 из 5 экспертов подтвердили переход к параллельному развитию мобильных каналов.
Для ядра рынка актуальны единая стратегия развития и параллельное улучшение пользовательского опыта в двух мобильных каналах.
Сближение с нативным приложением происходит за счет точечного улучшения UI/UX, например, плавности переходов, а не значительного прироста функциональности.
Уровень развития веб-приложений отстающих банков составляет 40–47 баллов. Разрыв с нативными приложениями достигает 11–15 баллов, а функциональность остается существенно ниже, чем у более развитых веб-решений.
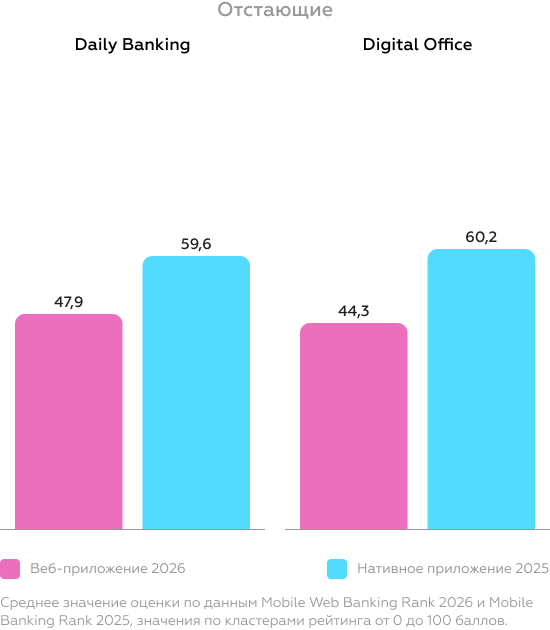
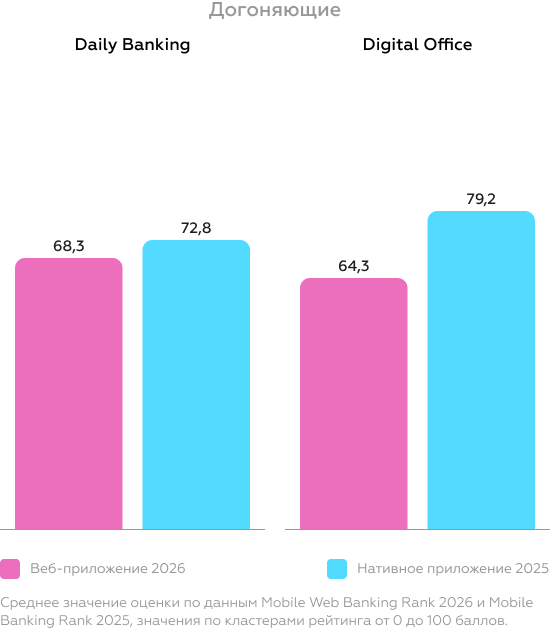
Главная зона роста догоняющих банков — Digital Office. Если в задачах ежедневного управления деньгами веб уже приблизился к нативному приложению, то в Digital Office остается существенный запас для развития.
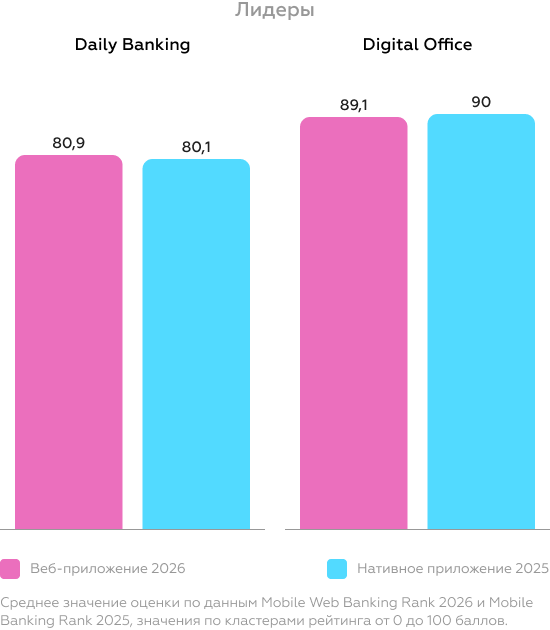
В Daily Banking уровень развития веб- и нативных приложений банков-лидеров составляет около 80 баллов. В Digital Office оба канала находятся на еще более высоком уровне — около 90 баллов, что говорит о зрелости веб-приложения как самостоятельного банковского канала.
Уход от парадигмы догоняющего развития меняет приоритеты — для каждого сегмента они свои.
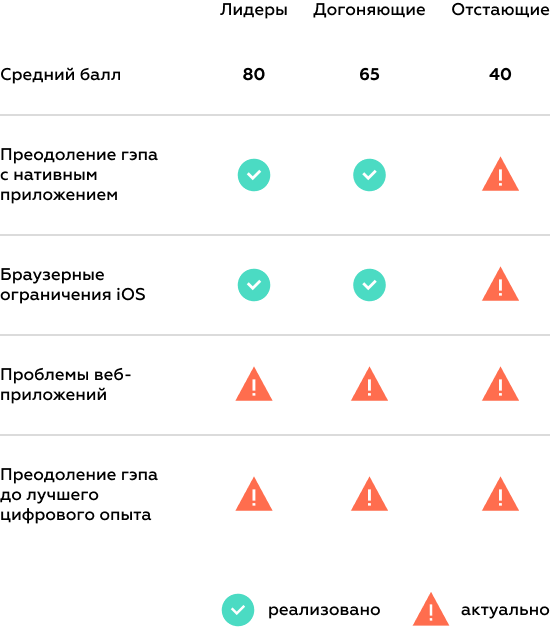
Для 40% рынка ключевой задачей остается сокращение разрыва между веб- и нативным приложениями. Это актуально, в основном, для отстающего сегмента.
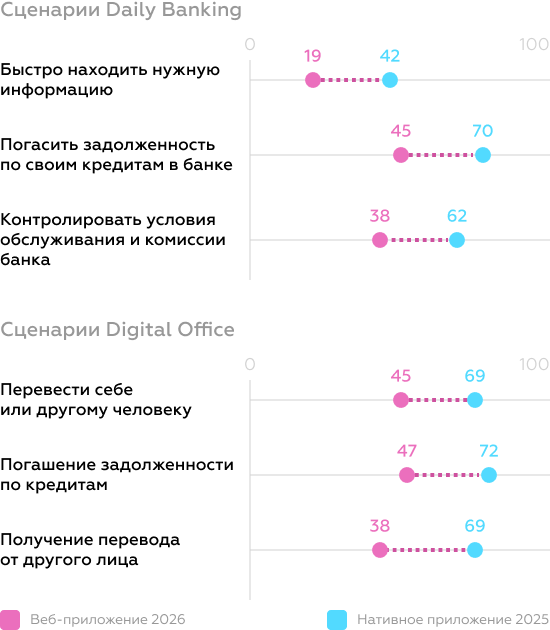
Наиболее заметные гэпы сохраняются не только в сложных сценариях — подключении и восстановлении доступа, чате и открытии продуктов, — но и в базовых задачах: поиске информации, погашении кредитов и контроле комиссий.
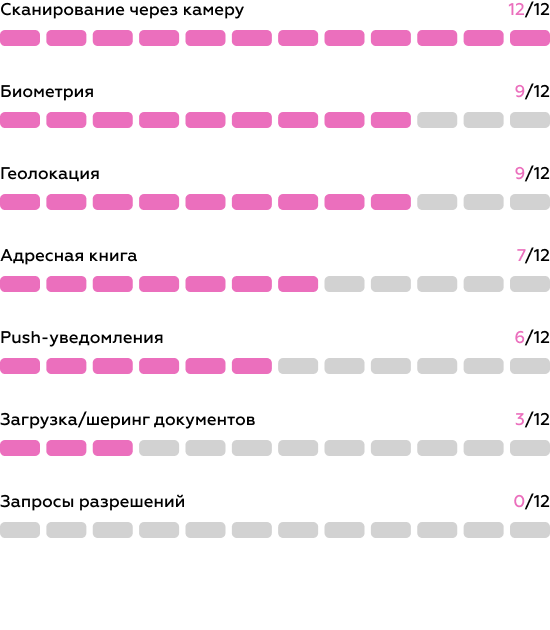
Системные ограничения iOS ограничивают доступ к определенным функциям через браузер, чем усложняют создание привычного UX. К части функционала получили доступ более чем половина банков, но по-прежнему остаются вызовы, которые актуальны для большой части или всего рынка.
Они мешают приблизить пользовательский опыт веб-приложения к нативному.
Даже у развитых веб-приложений сохраняются проблемы, которых нет в нативном приложении. Мы выделили 11 проблем и 7 лучших практик для их решения, а затем проверили их значимость на юзабилити-тестах и мини-интервью.
Специфические проблемы веб-приложений на iOS:
- Низкая скорость и зависание
- Принудительное завершение сессии
- Повторная авторизация
- Элементы интерфейса не адаптированы
- Изображение не адаптировано к размеру экрана
- Нет механизмов восстановления после сбоев
- Некорректное расположение UI-элементов
- Кнопки целевого действия перекрываются
- Всплывающее окно блокирует взаимодействие
- Отображение браузерных элементов
- Нестабильная работа функций
Следующая задача касается уже всего рынка — приблизиться к уровню digital benchmark: максимально полного и удобного приложения для пользователей с разными задачами, продуктами и паттернами поведения.
Даже у лидеров сохраняется запас роста: средняя оценка составляет 80,9 балла в Daily Banking и 89,1 балла в Digital Office при ориентире в 100 баллов. И в задачах цифрового офиса оценка не учитывает юзабилити-тестирование. У догоняющих и отстающих разрыв значительно больше.
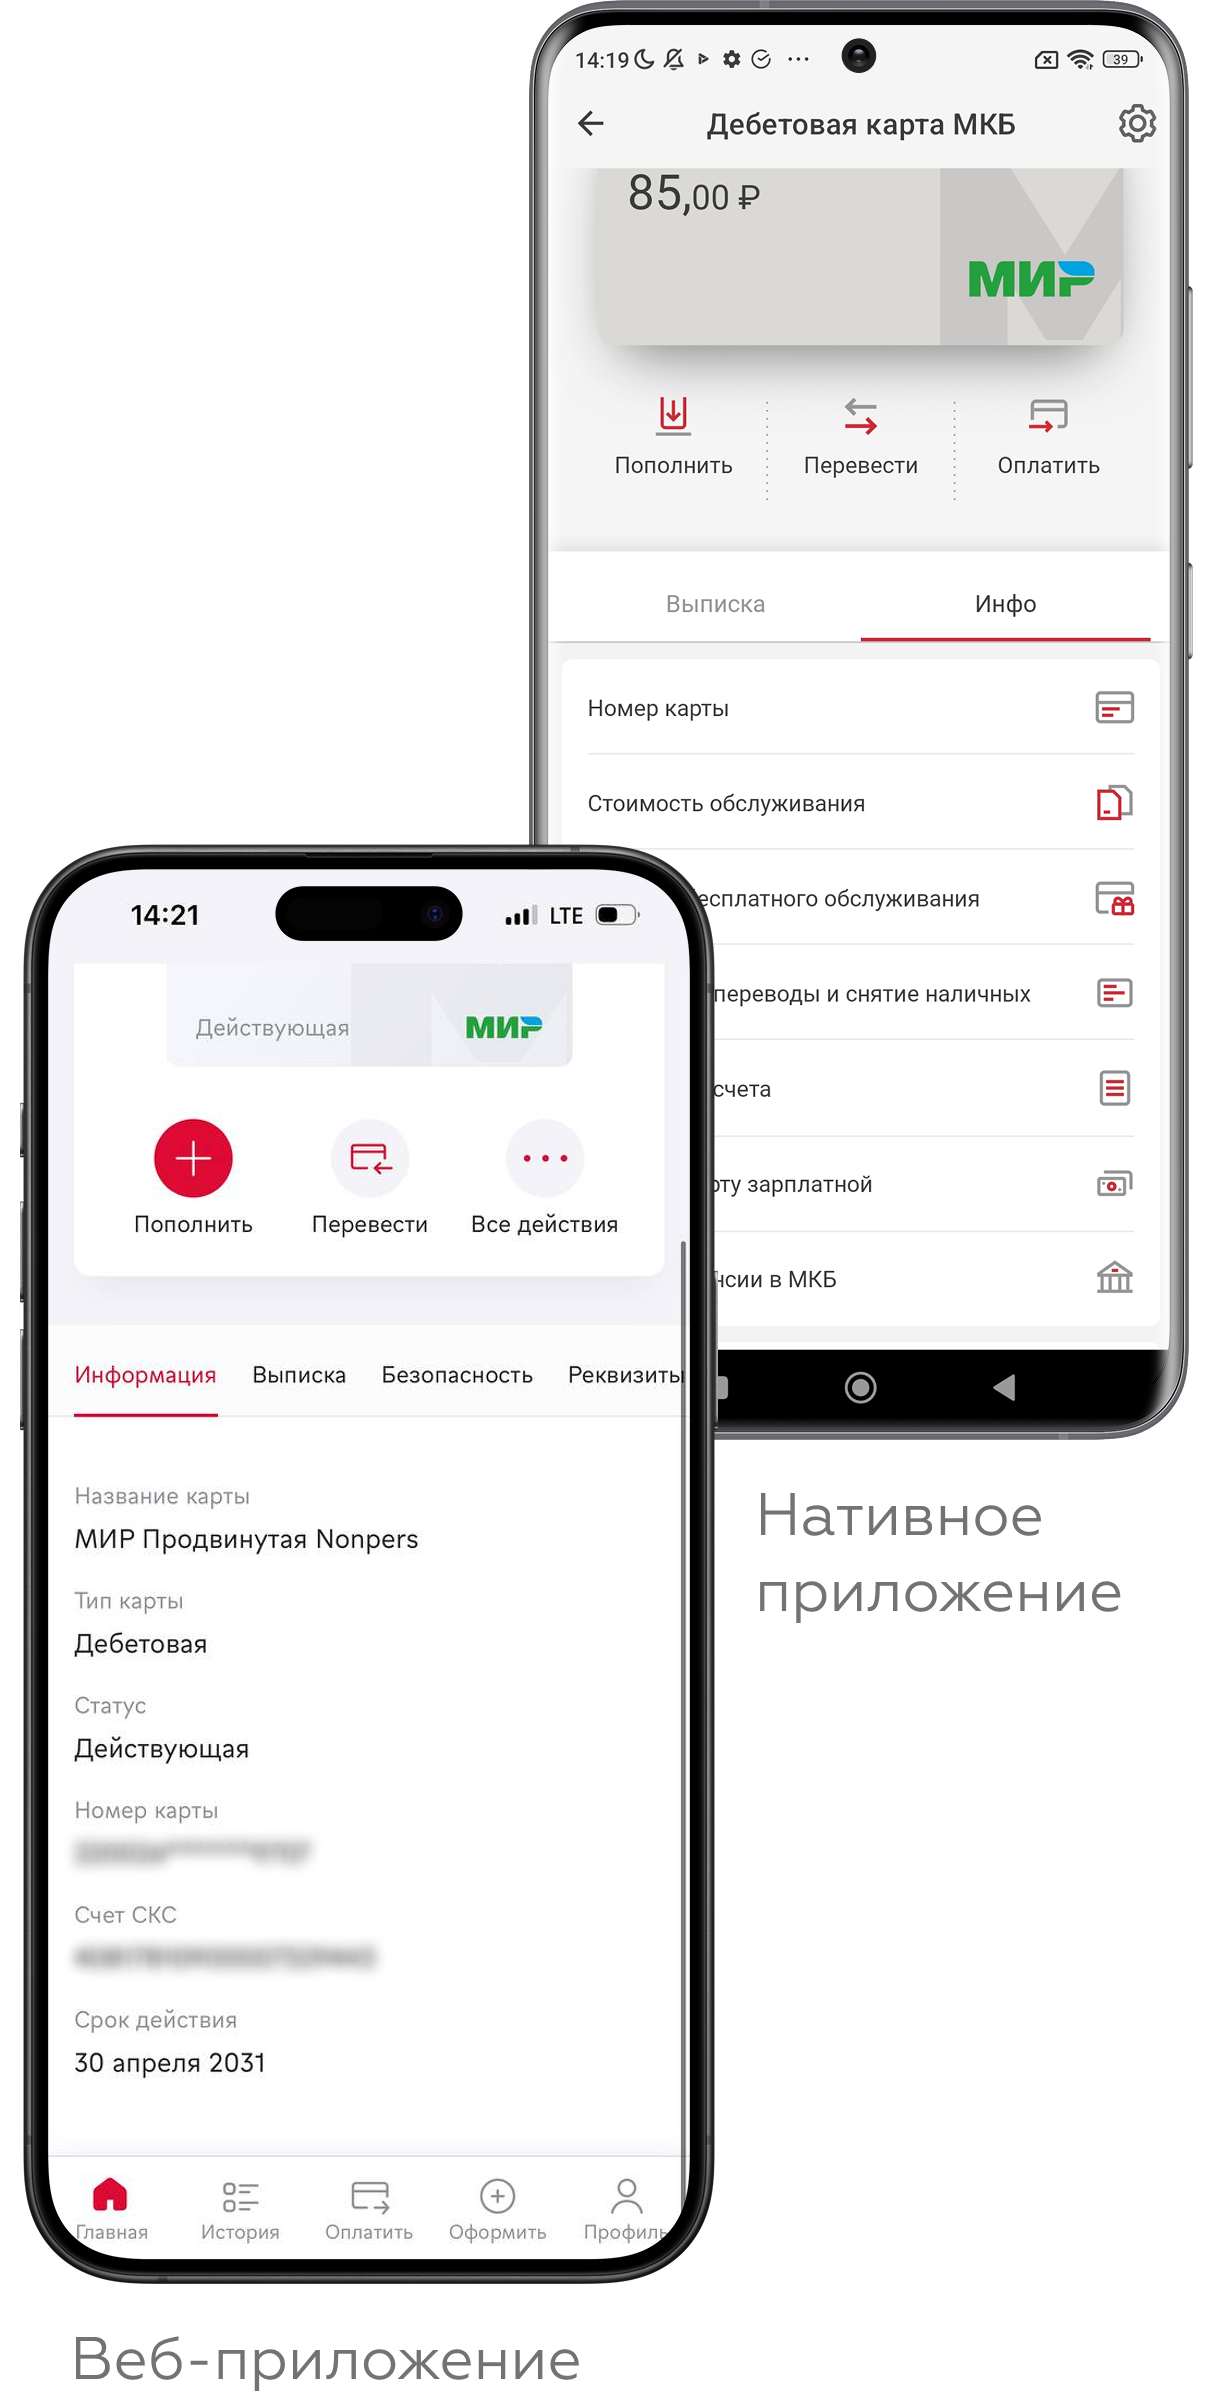
В веб-приложении МКБ тариф по дебетовой карте доступен только в формате PDF, что усложняет поиск информации. В нативном приложении параметры карты собраны на одном экране и доступны через простую навигацию.
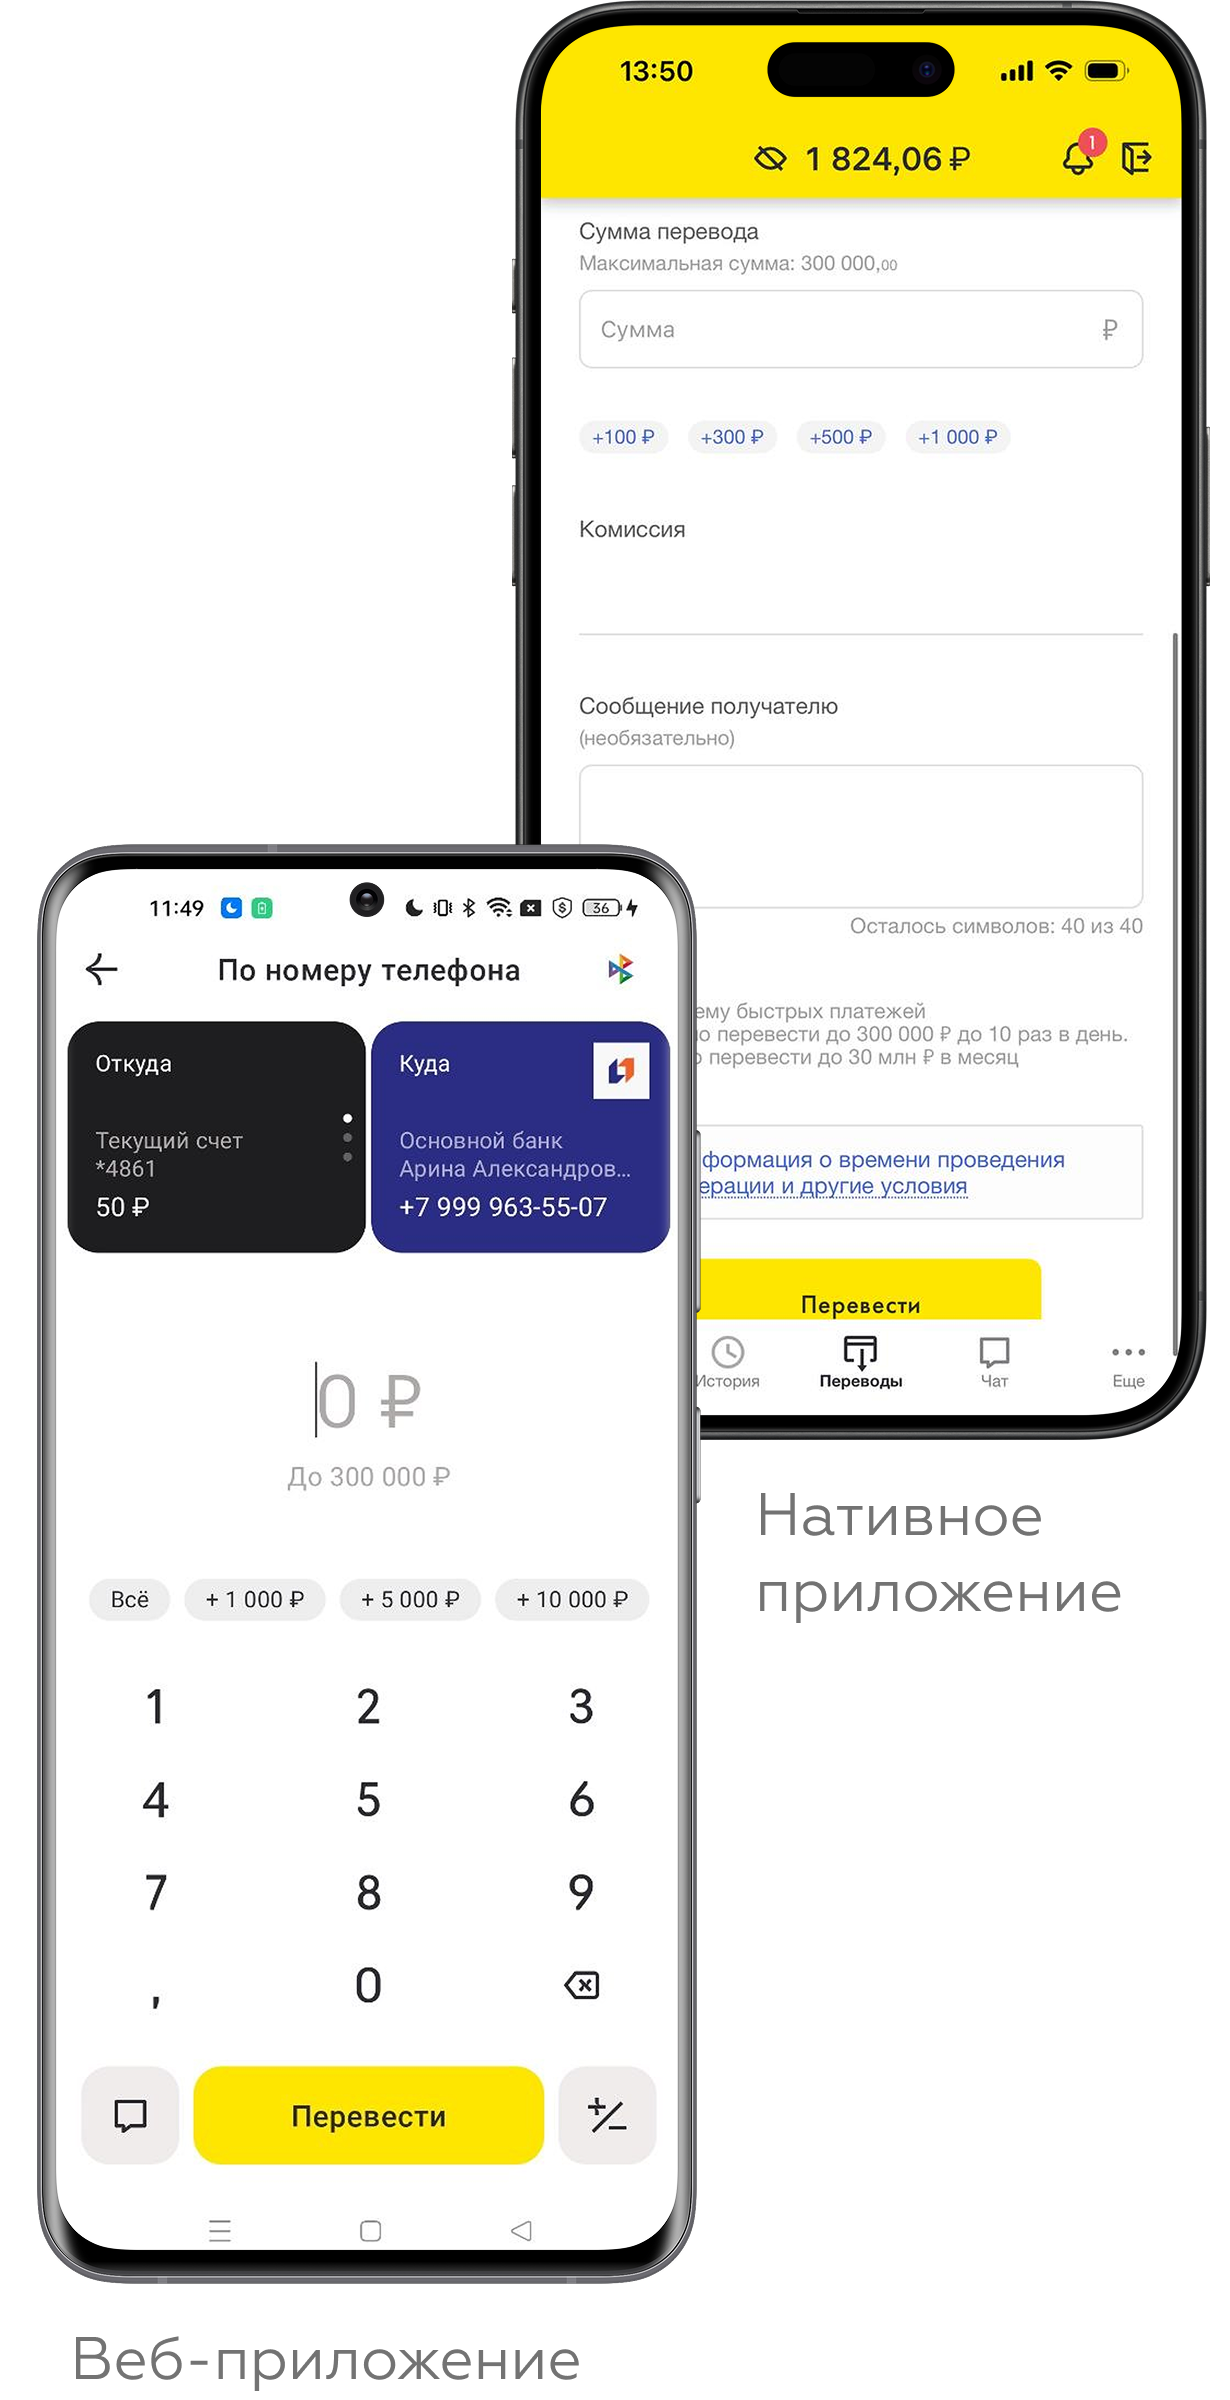
В нативном приложении Райффайзен Банка при переводе по телефону можно распознать номер телефона с помощью камеры, выбор банка не требует дополнительных действий, а при вводе суммы доступен калькулятор.
В веб-приложении ввод номера только вручную, выбор банка требует дополнительных действий, а калькулятор отсутствует.
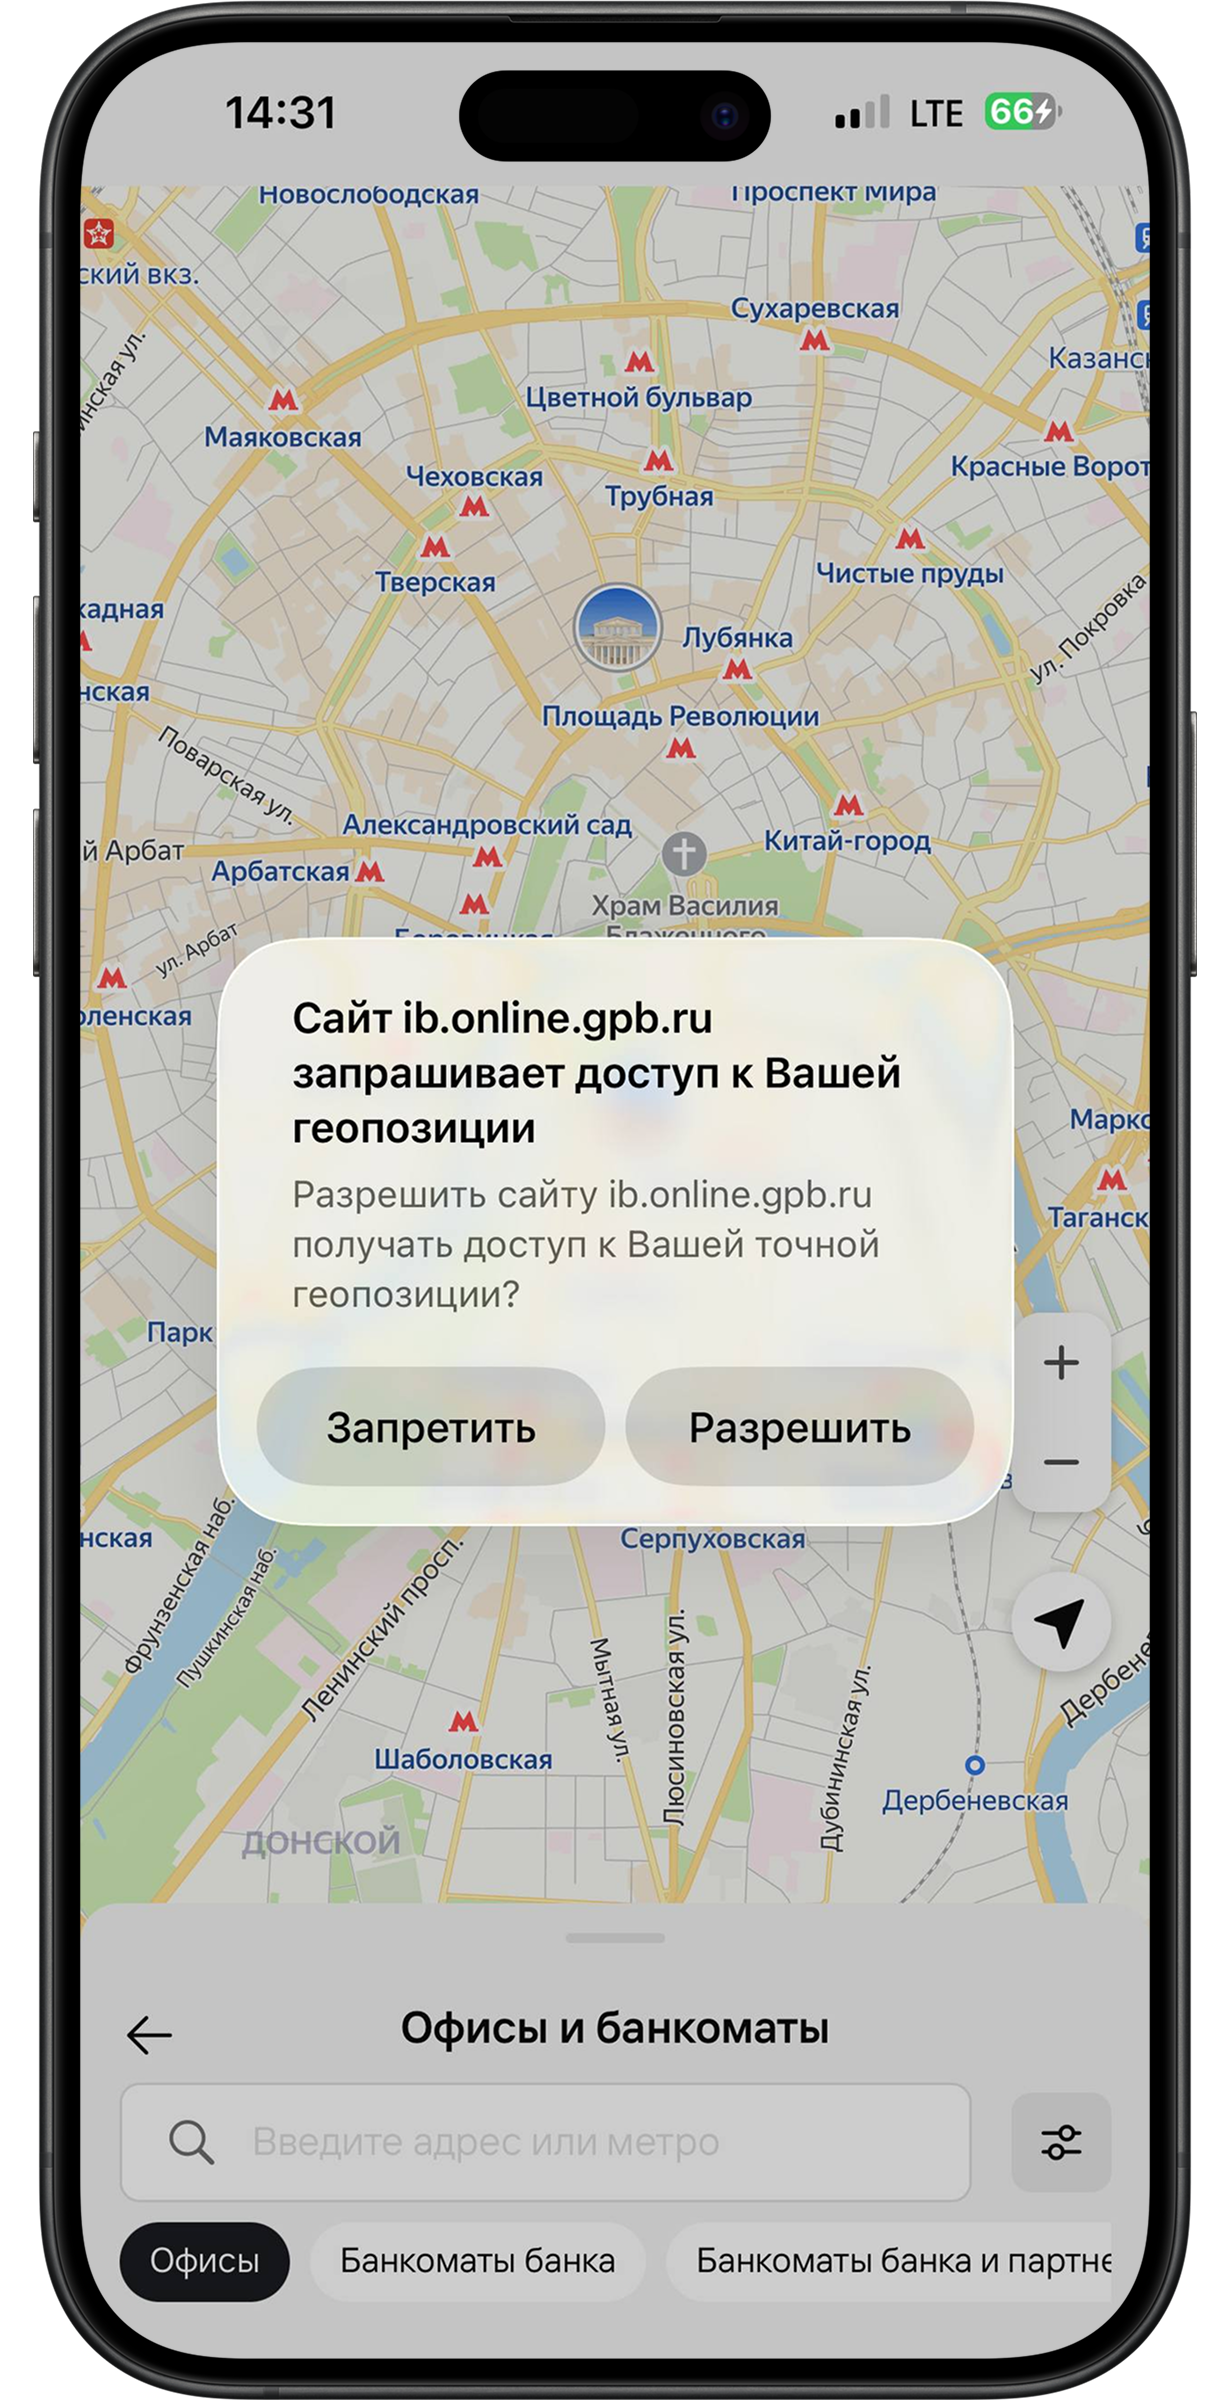
В нативном приложении доступ к камере или геолокации достаточно разрешить один раз. Тогда как в мобильном браузерном приложении на iOS разрешение может сбрасываться после завершения сессии, поэтому пользователю при новом входе приходится подтверждать его повторно. Это добавляет лишние шаги и делает использование функций менее удобным.
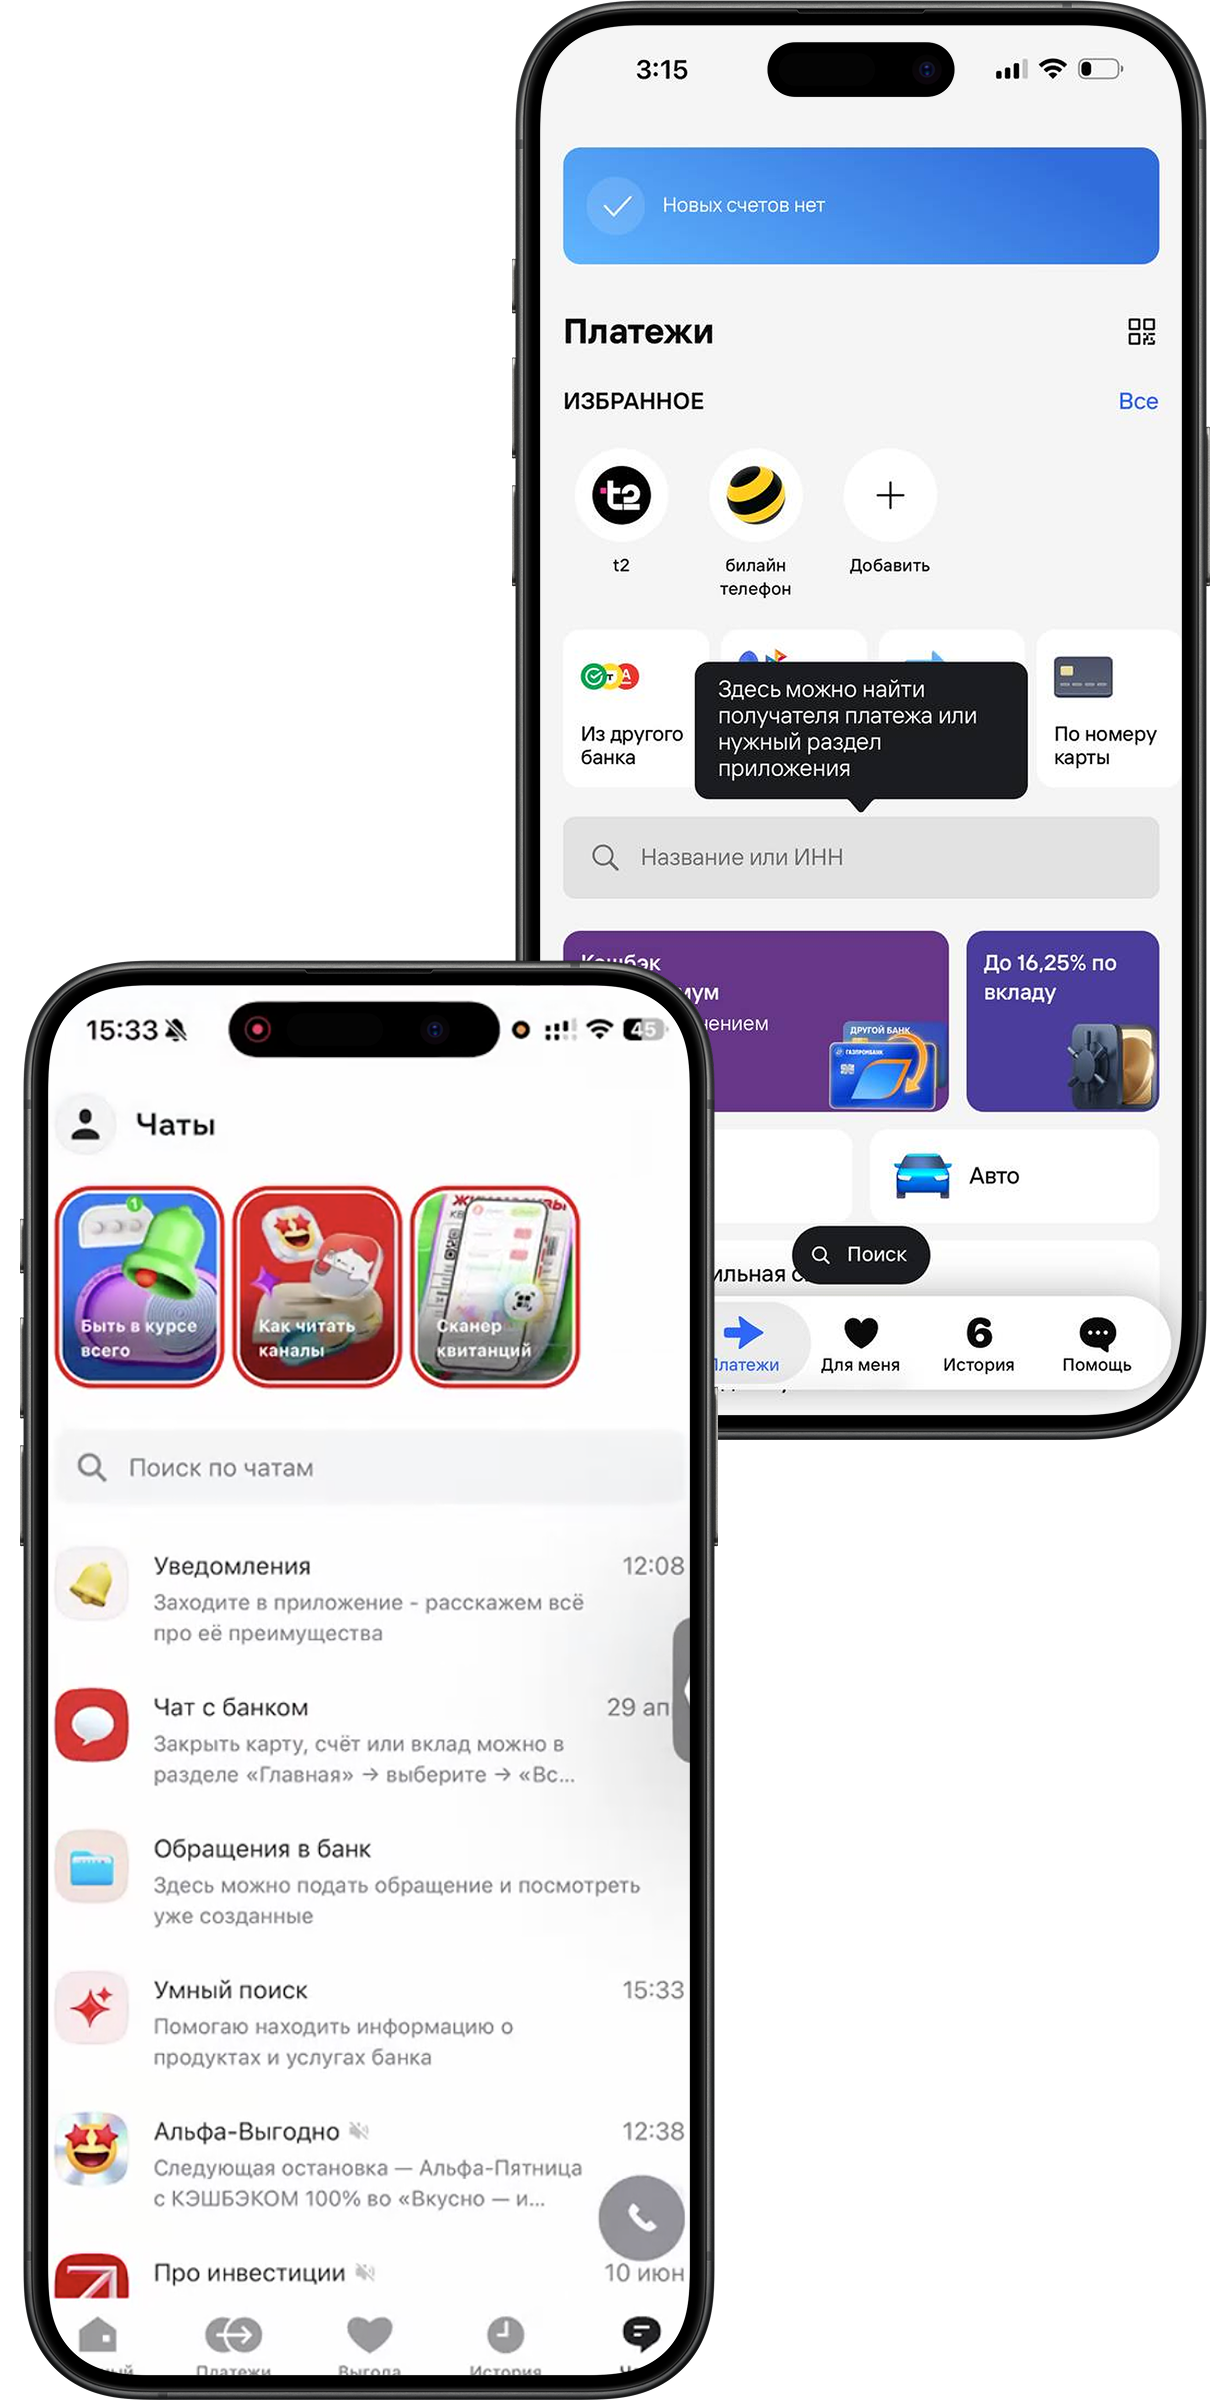
Проблемы со скоростью загрузки и зависаниями мы фиксируем в исследовании уже три года подряд и у отстающих банков, и у ядра рынка. Экспертные интервью подтверждают, что для части команд решение этих проблем остается приоритетом.
«Прогрузки периодически происходят очень медленно, очень натужно» (Дмитрий, 32 года)
«Когда заходила в приложение, сразу все подгружалось, а сейчас все медленно. В приложении всегда все быстрее было» (Анастасия, 32 года)
«Приложение быстрее работает, веб-версия может тормозить и зависать» (Милана, 39 лет)
-
1Альфа-БанкОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 96
-
2ВТБОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 91,3
-
3ГазпромбанкОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 85,7
-
4СовкомбанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. +1Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 79,7
-
5ПСБРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. -1Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 72,4
-
6Т-БанкОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 71,8
-
7СберБанкОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 60,4
-
8МТС БанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. newОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 58,9
-
9РоссельхозбанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. -1Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 54
-
10МКБОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 51
-
11ДОМ.РФОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 47,3
-
12Райффайзен БанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. -3Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 46,7
В систему оценки Daily Banking входят задачи, с которыми пользователь сталкивается на ежедневной основе, а также учитываются результаты юзабилити-тестов.
Итоговая оценка клиентского опыта (от 0 до 100 баллов) — это количество выполненных критериев (всего 761), умноженных на их веса.
Альфа-Банк наиболее ровно закрывает ежедневные задачи: отдельно можно выделить контроль условий и комиссий, информацию о движении средств и погашение кредитов. Зона роста — автоматизация и упрощение повторяющихся операций.
ВТБ показывает сильный опыт в поиске информации и переводах себе и другим людям. Есть потенциал роста в контроле условий обслуживания, погашении задолженности и работе с данными о движении средств.
Газпромбанк выделяется наиболее полным онбордингом, удобным входом и проверкой статусов по продуктам. Основные точки роста — поиск информации, оплата счетов и статусы инвестиционных продуктов.
Совкомбанк, ПСБ и Т-Банк, по сравнению с банками из нижней части рейтинга, хорошо закрывают сценарии контроля условий обслуживания и статусов инвестиционных продуктов. Уровень пользовательского опыта в 70-80 баллов позволяет решать многие задачи ежедневного управления деньгами.
При этом их основные зоны развития пока совпадают с более слабой частью рынка: вход в веб-приложение, онбординг и сквозной поиск. Базовые UX-гэпы — точка роста для этого сегмента рынка.
Часть банков этой группы не набрали даже половины возможных баллов по системе оценки Markswebb — столько задач в ежедневном управлении деньгами они не закрывают. Системные пробелы остаются в базовых сценариях: онбординге, поиске информации и контроле статусов инвестиционных продуктов.
В тоже время, у банков этой группы хорошо реализованы отдельные операции — получение переводов, экспорт выписок, квитанций и реквизитов.
-
1Альфа-БанкОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 98,8
-
2ВТБОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 92,3
-
3ГазпромбанкОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 85,4
-
4ПСБОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 80,2
-
5Т-БанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. +1Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 65,3
-
6СберБанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. -1Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 64,2
-
7СовкомбанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. +2Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 63,4
-
8МТС БанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. newОценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 51
-
9МКБРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. -2Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 50,7
-
10РоссельхозбанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. -2Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 45,7
-
11Райффайзен БанкРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. -1Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 37,5
-
12ДОМ.РФРазница оценки веб-приложенияи оценки нативного приложения по итогам исследования Mobile Banking Rank 2025. -1Оценка цифрового клиентского опыта по шкале от 0 до 100 баллов. 36,4
В систему оценки Digital Office входят задачи, с которыми пользователь сталкивается на ежедневной основе, а также учитываются результаты юзабилити-тестов.
Итоговая оценка клиентского опыта (от 0 до 100 баллов) — это количество выполненных критериев (всего 321), умноженных на их веса.
Альфа-Банк практически достиг цифрового бенчмарка: особенно сильны управление продуктами и доступом, а также взаимодействие с государственными сервисами. Отдельно выделяется возможность заказать продукт еще до авторизации.
ВТБ хорошо закрывает подключение и восстановление доступа и решение проблем через поддержку. Точки роста — изменение данных клиента, управление продуктами и сценарии взаимодействия с государством.
Газпромбанк силен в привлечении новых клиентов и открытии и закрытии продуктов. Основные зоны роста — поддержка, восстановление доступа и государственные сервисы.
ПСБ также показывает высокий уровень в сценариях оформления и закрытия продуктов, но уступает лидерам в поддержке, восстановлении доступа и взаимодействии с государственными сервисами.
Т-Банк, СберБанк и Совкомбанк сильны в заказе официальных документов, закрытии продуктов и инвестиционных сценариях. Пользователь уже может решить значительную часть задач за пределами ежедневного банкинга, но полнота Digital Office остается заметно ниже, чем у лидеров.
Основные зоны их роста — подключение и восстановление доступа, управление продуктами и взаимодействие с государственными сервисами. При этом у Совкомбанка управление продуктами уже реализовано лучше, чем у других банков сегмента.
У банков с 8-го по 12-е место решение большей части задач цифрового офиса пока недоступно или реализовано неполно. Системные гэпы сохраняются в управлении продуктами и доступом, инвестициях и страховых продуктах.
При этом отдельные сценарии уже хорошо развиты: банки позволяют закрывать счета и вклады и заказывать официальные документы.
Одни из лучших примеров онбординга на рынке — Альфа-Банк и Газпромбанк. В веб-приложениях можно найти подсказки, в том числе и всплывающие, обучающие метки, видеоролики в чате, есть информационные баннеры. Так пользователь не пропустит новые для него возможности и быстрее привыкнет к нововведениям.
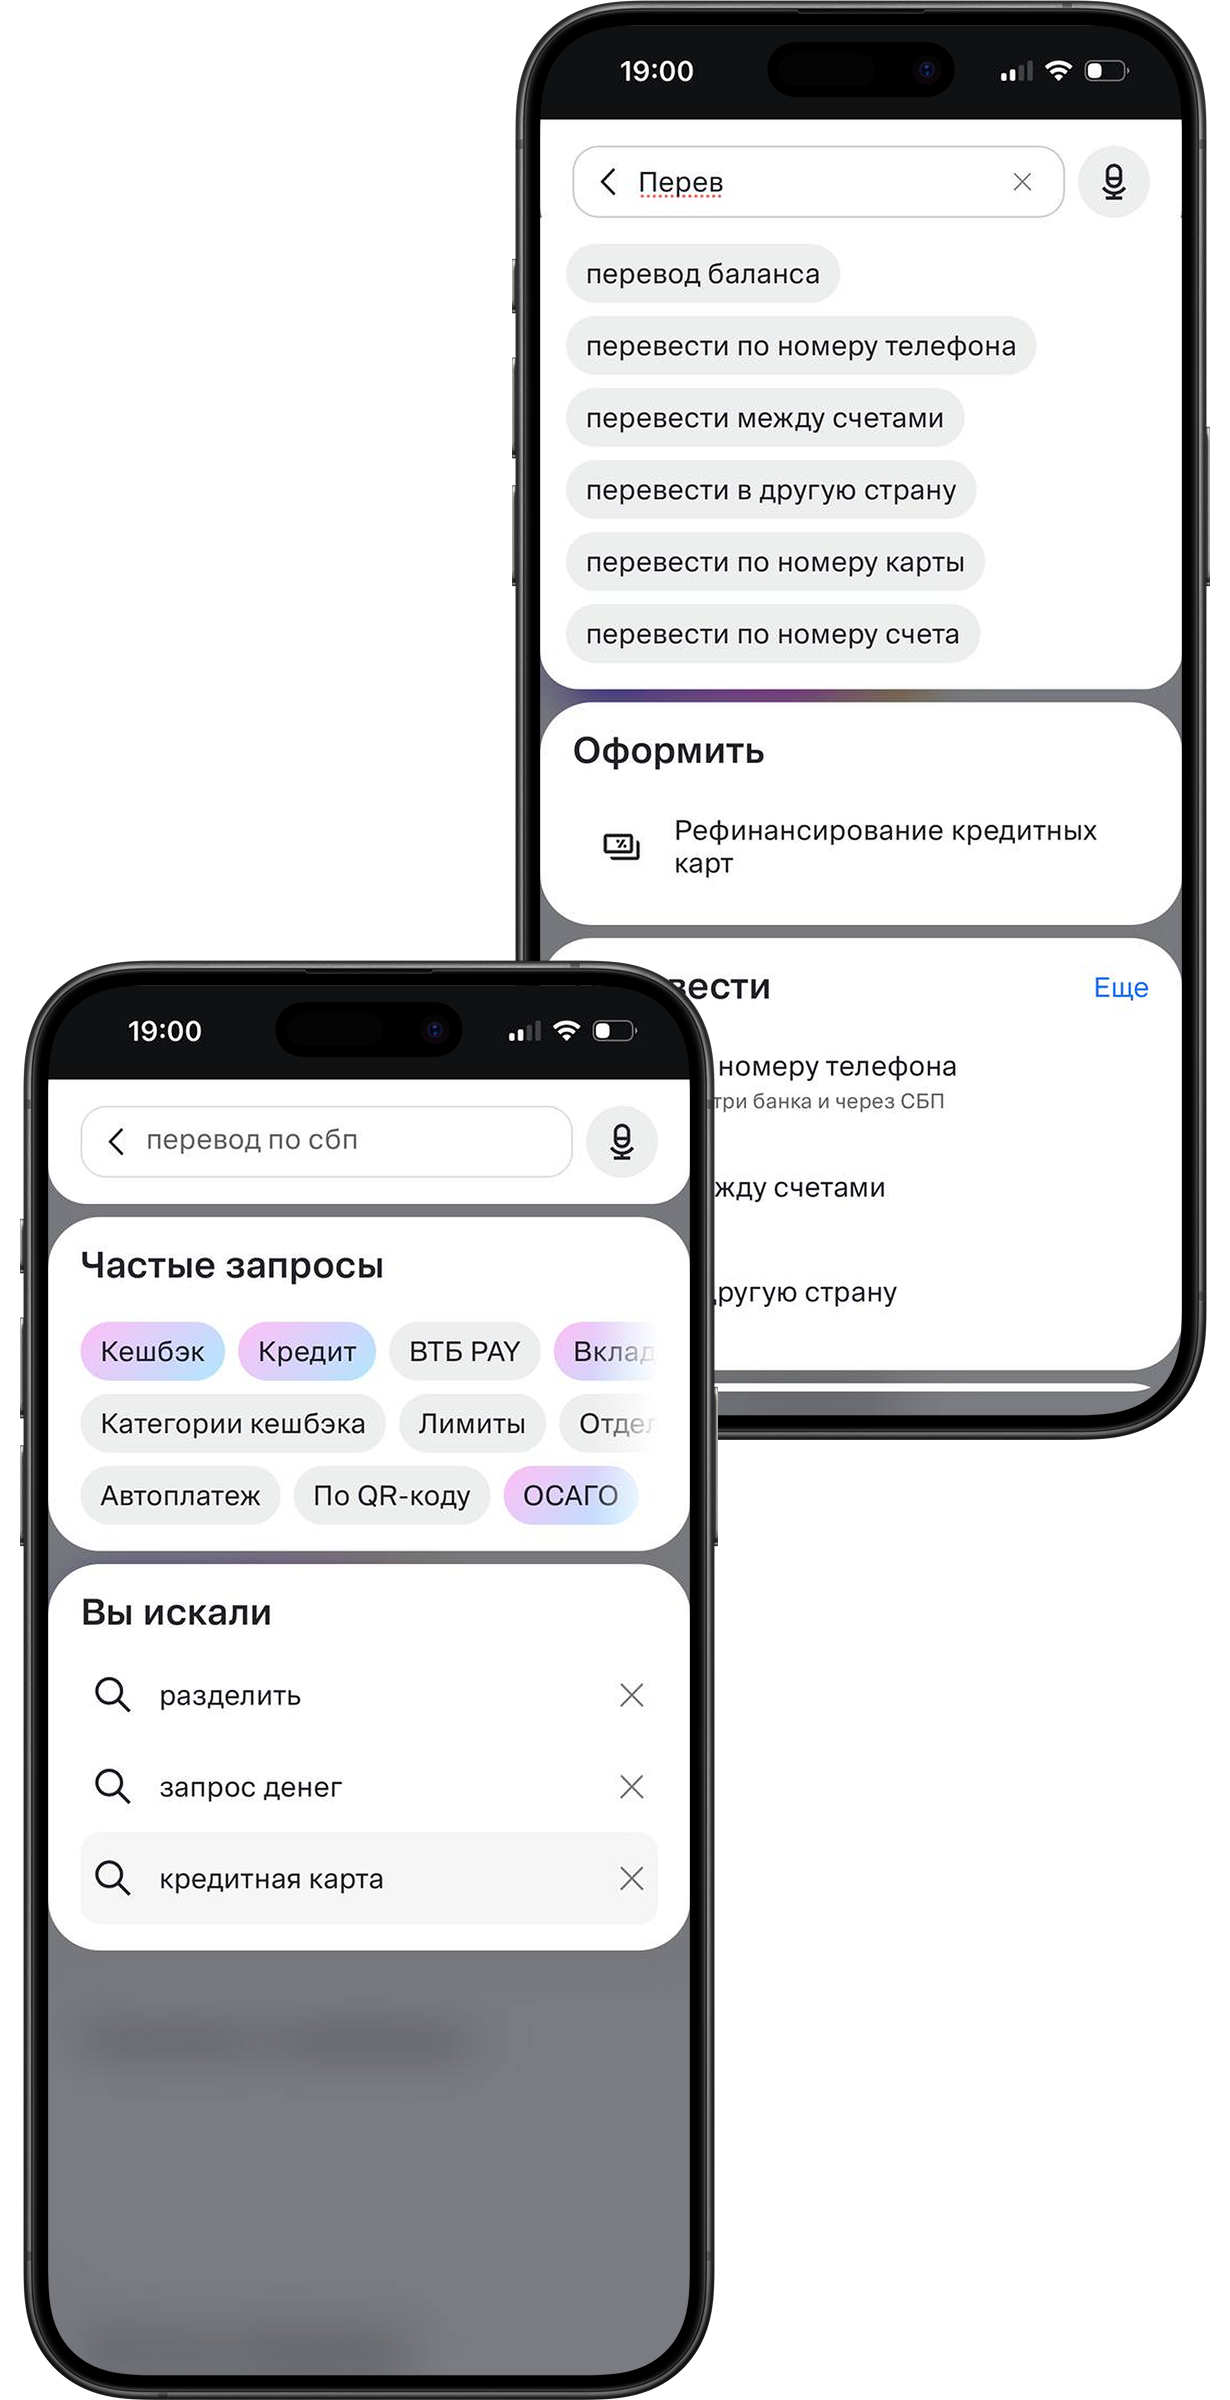
Одна из лучших практик сквозного поиска представлена у ВТБ. В поиске отображаются популярные запросы, подсказки, история поиска, есть голосовой помощник.
Все эти возможности позволяют быстрее попасть в нужный раздел и сокращают время выполнения задачи.
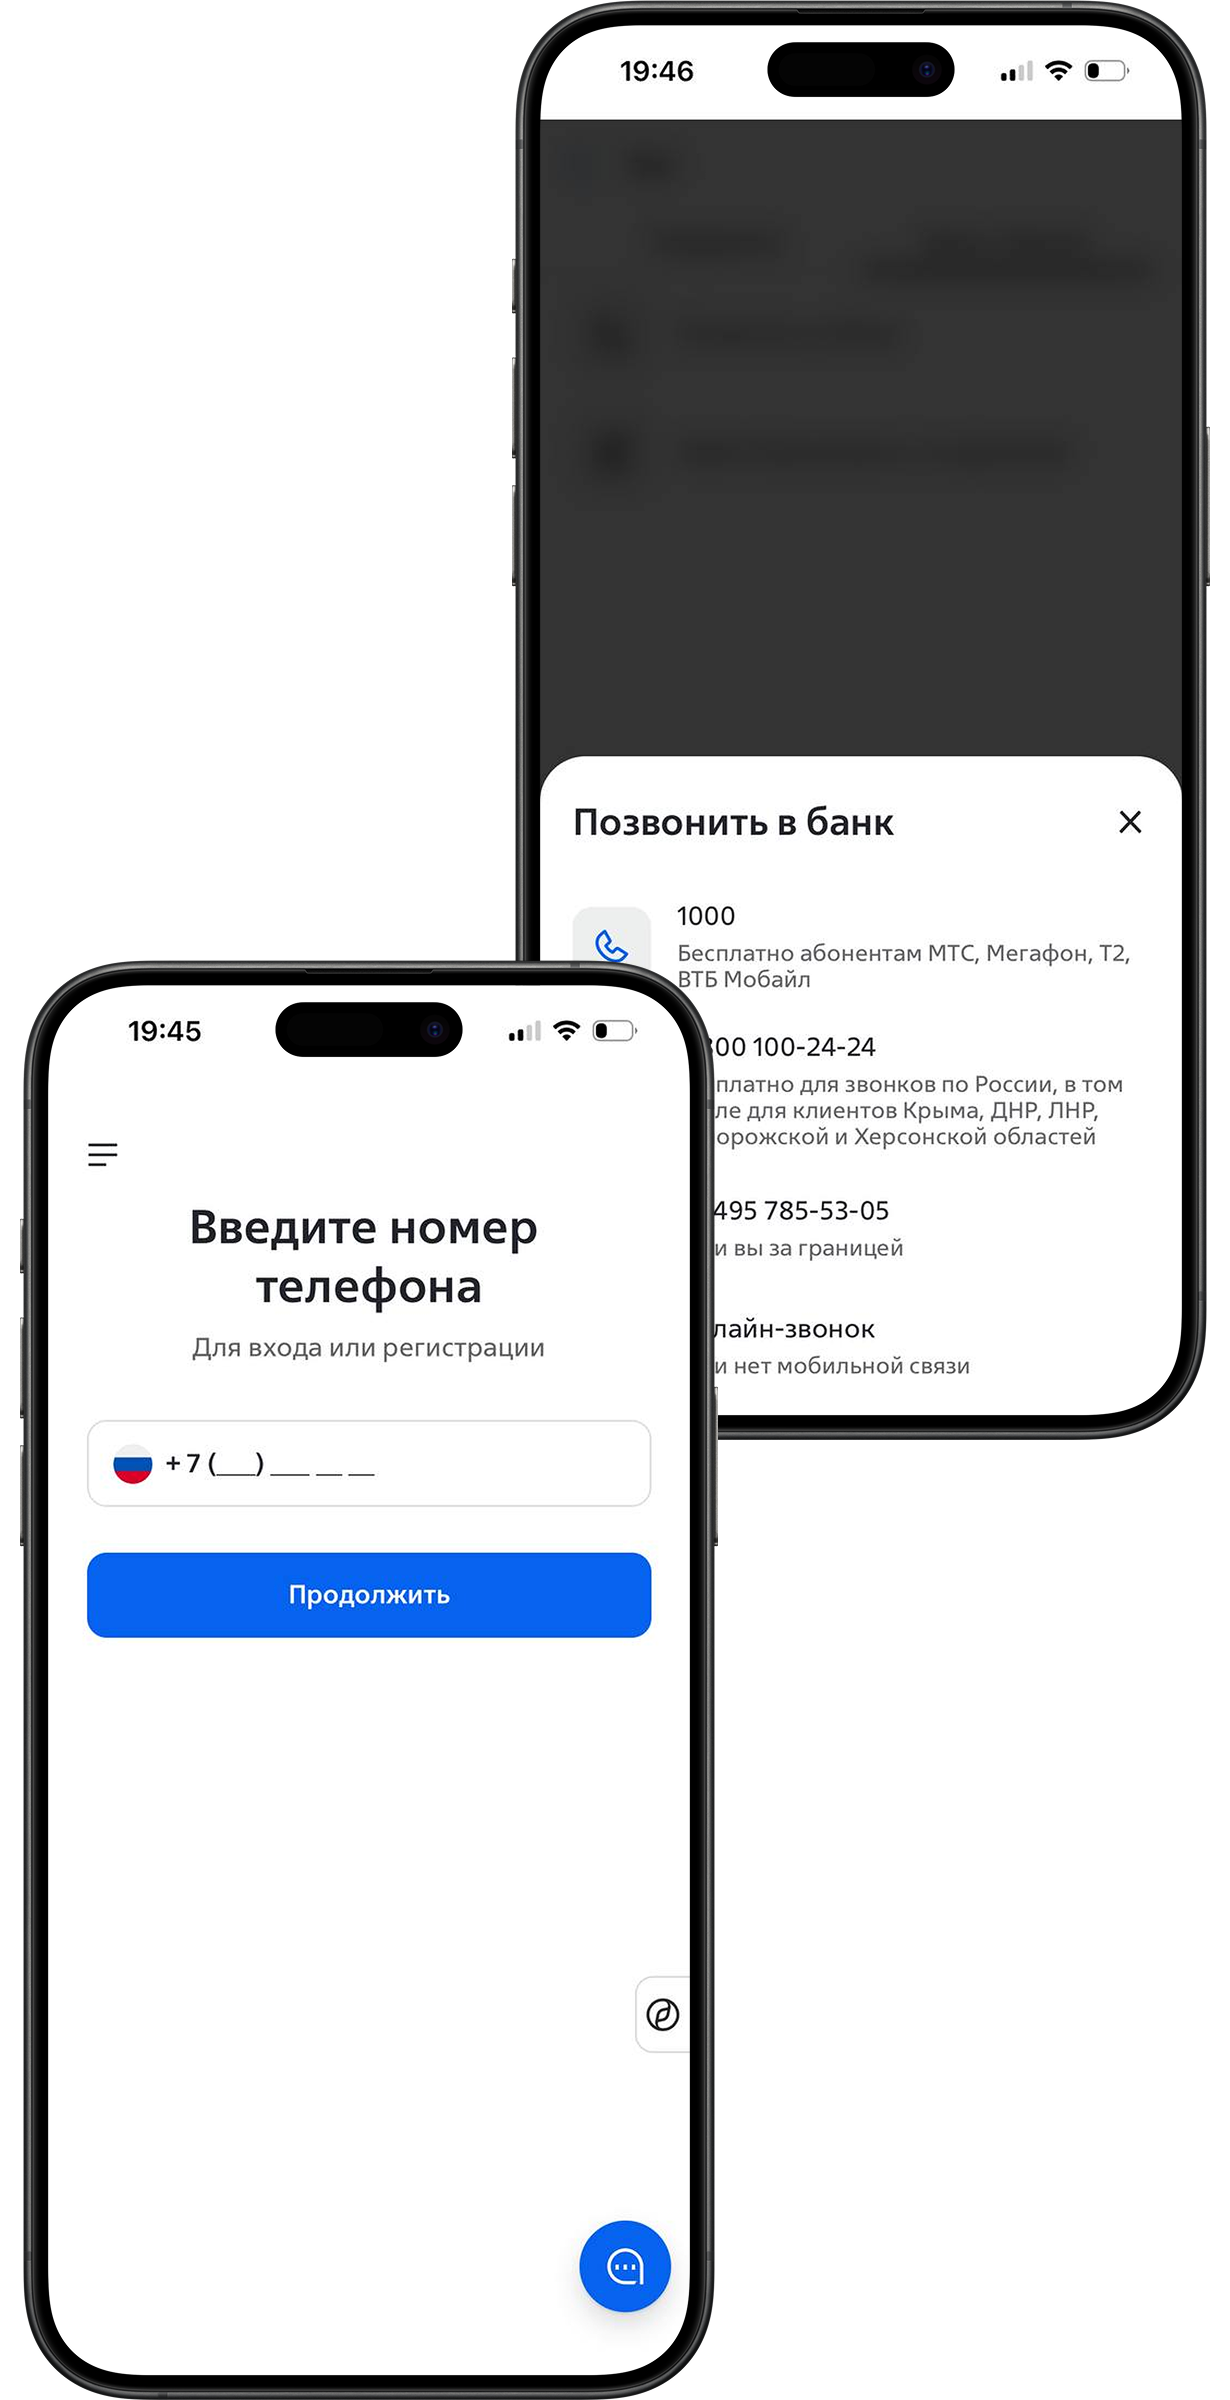
В веб-приложении ВТБ вход осуществляется по номеру телефона, кода и смс и номера карты. Больше от пользователя не требуется никакой информации. Кроме того, номер карты можно распознать через камеру. Также в пре-логин зоне можно обратиться за помощью: есть номер контактного центра и чат поддержки.
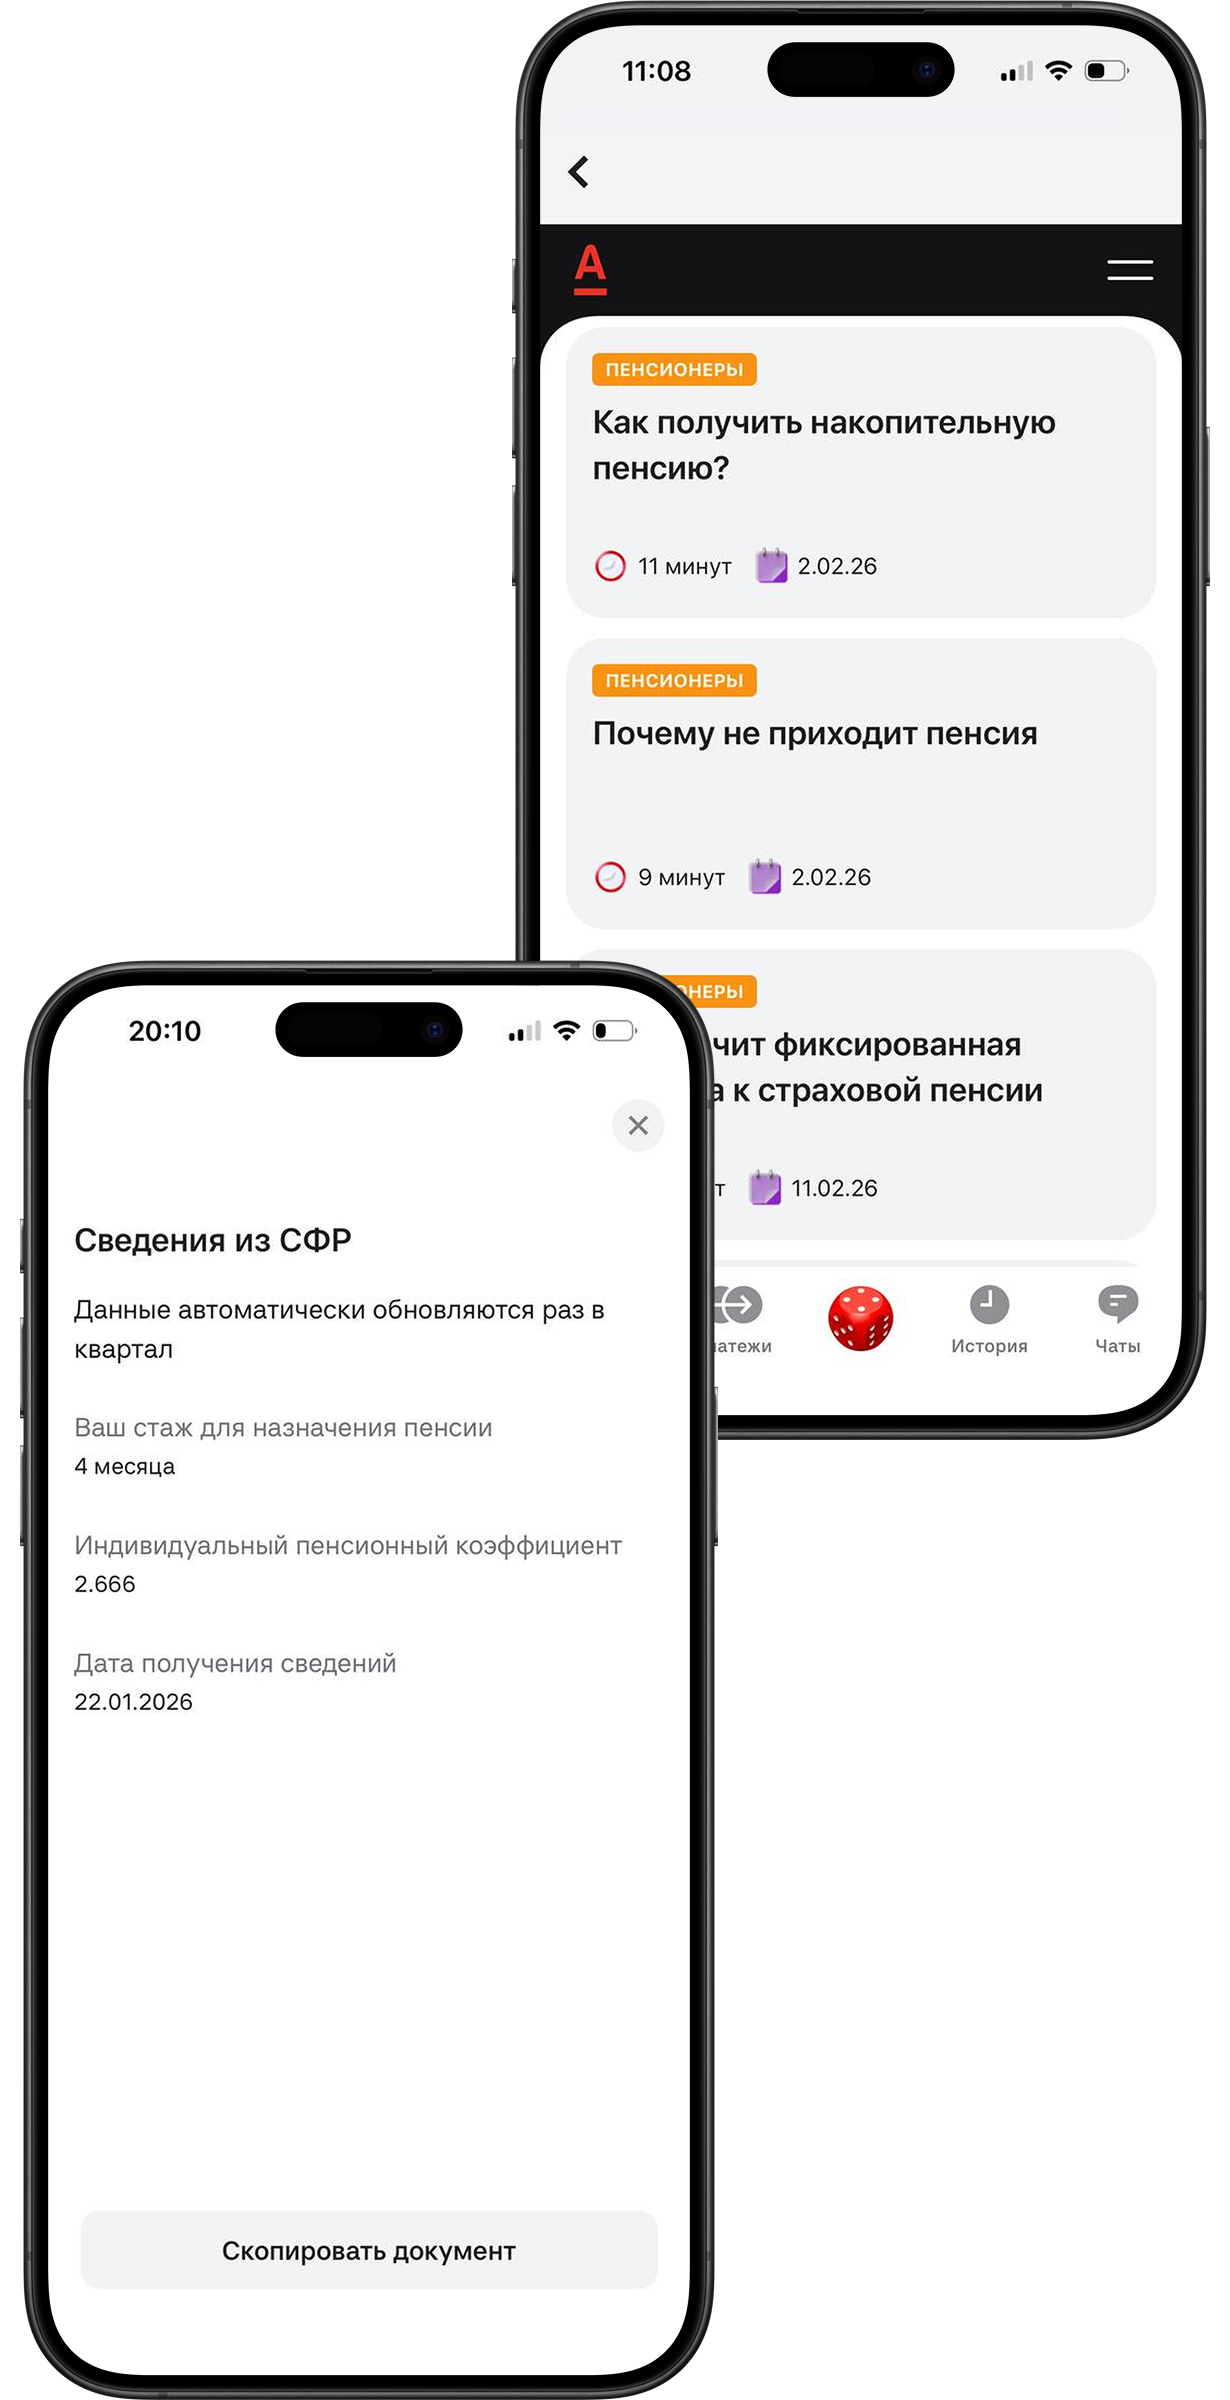
Лучшая реализация в этом вопросе у Альфа-Банка. В сервисе можно посмотреть пенсионный стаж и коэффициент, узнать, как рассчитывается пенсия.
Это детальный анализ пользовательского опыта в банковских веб-приложениях на iOS. В нем вся собранная сравнительная аналитика и лучший опыт лидеров рынка. Полный отчет позволяет актуализировать стратегию, сократить time-to-market и увидеть возможности, которые дадут конкурентное преимущество.
- 300+ страниц исследования
- 2 рейтинга веб-приложений: Daily Banking и Digital Office
- 12 банков в сравнении
- 30+ блоков пользовательских задач
- 50+ UX-проблем мобильных веб-приложений
- 70+ лучших практик с примерами реализации
- сопоставление веб- и нативных приложений
- гэп-анализ, экспертные интервью и направления развития рынка
Аудит по методике Mobile Web Banking Rank — это чек-ап веб-приложения. Он поможет понять, насколько лучше или хуже конкурентов ваш сервис решает задачи клиентов и что нужно делать, чтобы сократить отставание или закрепить позицию лидера.
Влияние на бизнес:
- Наполнение бэклога актуальными решениями.
- Верификация и приоритеты для текущего бэклога.
Аудит включает:
- Экспертное обследование по чек-листу, определение отставаний по отдельным параметрам.
- Приоритизированные рекомендации по улучшению клиентского опыта.
- Референсы и лучшие практики, подобранные персонально.
- Возможность провести аудит на любой стадии разработки, включая макеты интерфейсов.
Делим с вашей командой ответственность за результат: участвуем в формировании бэклога, контролируем внедрение решений и анализируем влияние изменений на оценку цифрового сервиса по методике Mobile Web Banking Rank.
Влияние на бизнес:
- Ускорение работы команды.
- Сокращение time-to-market.
- Повышение качества решений.
- Сохранение фокуса команд на приоритетах.
Консалтинг включает:
- Установочный аудит для определения гэпов и рекомендаций.
- Постановку цели на конкурентную позицию, формирование стратегии.
- Адаптацию рекомендаций под ограничения и приоритеты банка.
- Консультацию продуктовых команд по реализации рекомендаций.
- Аудит обновлений и трекинг оценки.
- Дополнительные UX-тесты новых интерфейсов, мониторинг конкурентов.